Energietransitie
-
222094 keer bekeken - Work in progress: dit dossier wordt nog aangevuld en geredigeerd
Probleem, grondoorzaak en impact
Netcongestie: maatschappelijke kosten van een overvol elektriciteitsnet
Het Nederlandse elektriciteitsnet is in grote delen vol. Volgens Boston Consulting Group kost netcongestie de samenleving jaarlijks EUR 10-40 mld (gemiste bedrijvigheid, vertraagde woningbouw en energietransitie). Netuitbreidingsinvesteringen van EUR 6-9 mld steken daar schril bij af.
Snelle elektrificatie en groei van decentrale hernieuwbare opwek overlappen met trage netverzwaring; bestaande kaders belonen vraagflexibiliteit en risicovoller netgebruik onvoldoende. Daarbovenop belonen saldering-einde, EB-asymmetrie bij energiedelen en dubbele EB/nettarief individuele zelfconsumptie en remmen collectieve V2G/deelauto-buffers (perverse prikkel; stop 260).
Bronnen bij deze analyse
- Eerst programmeren, dan prioriteren - democratische zeggenschap over het stroomnet van morgen (advies netcongestie)documentonline
- Holons - lokale flex als oplossing voor netcongestie (+ ESB 23-9-2026)online
- Reflectie brede welvaart: Prinsjesdag 2026documentonline
- Ruimte voor woningverduurzaming op het volle stroomnet (rapport 26.0276)documentonline
- Slimme keuzes voor een betaalbaar en robuust energiesysteem (systeeminterventies, samenvattend document, 107 p.)documentonline
- Startanalyse 2025: Informatieblad netverzwaring en netcongestie + Verdiepend rapportonline
- Haal de kink uit de kabel (BCG) — maatschappelijke kosten netcongestieonline
- Overvol stroomnet kost Nederland tientallen miljarden euro's per jaaronline
Datapunten bij deze analyse
- 1359 euro per jaar Transportkosten elektriciteit gemiddeld huishouden: van ca. 250 naar 600-800 euro per jaar in 2050 (ACM-prognose)bron
- 1282 aantal Aantal kwartieren met negatieve elektriciteitsprijs NL, afgelopen 12 maanden: day-ahead ruim 1.700, inclusief intraday circa 2.350bron
- 1360 GW Bijna een derde van het aangevraagde vermogen op de wachtlijst komt van datacenters: ca. 15 GWbron
- 1164 EUR (cumulatief tot 2030) Drie grootste regionale netbeheerders verwachten tot 2030 ca. 30 mld EUR te investeren in uitbreiding en verzwaring van het netbron
- 1168 kwalitatief Governance-knelpunten: energie- en ruimtebesluiten los van elkaar, te weinig capaciteit en slagkracht overheid, vergunningvertraging, energyboards zonder heldere democratische verantwoordingbron
- 1159 kwalitatief Prioritering netaansluiting, nettarieven, tariefkortingen en flexregels zijn Europeesrechtelijk exclusief aan de ACM; politieke invloed alleen indirectbron
- 1169 kwalitatief ROB-aanbevelingen: vooraf programmeren met provincies/gemeenten in investeringsplannen, pMIEK en energyboards; EU-kader beinvloeden; ACM-verantwoording versterken; aandeelhouderschap doelgerichtbron
- 1167 kwalitatief Rolverdeling (ROB Tabel 1): ACM prioritering/toegang/tarieven/flex; Rijk en parlement nationale markt; EU kaders; overheden+netbeheerders netlocatie; netbeheerders investeren; Rijk en decentraal aandeelhouderbron
- 861 factor (EV/thuisbatterij) Capaciteitsfactor: 1 typische EV-accu ≈ 7-16 thuisbatterijen
- 1173 EUR cumulatief tot 2040 (bovengrens) CE Delft 2026: slimme sturing warmtepompen verlaagt nationale huishoudpiek 2040 van 28,9 naar 28,6 GW (-0,29 GW); besparing max 290 mln EUR (ca. 39 EUR/woning)bron
- 1172 EUR cumulatief tot 2040 (bovengrens) CE Delft 2026: warmtenetten 16->27% (1,9 mln extra aansl.) verlagen piek 2040 met 0,63 GW; besparing netinvestering max 637 mln EUR (bovengrens)bron
- 437 kwalitatief Planbureaus: NL niet op koers klimaatdoelen; netverzwaring serieus risicobron
- 1157 kwalitatief Landelijke capaciteitskaart kleurt vrijwel volledig rood (ROB 2026); netcapaciteit is een schaars goed en verdeling is een politiek verdelingsvraagstuk gewordenbron
- 862 kwalitatief Commercieel V2G particulier NL mei 2026: alleen Renault/Alpine + We Drive Solar, niet bijna alle merkenbron
- 533 GW vraag Benodigde elektriciteitsvraag Zeeland voor inpassing 3,2 GW kern + wind op zee (TenneT 2026)bron
- 534 EUR/jr (maatschappelijk) Redispatchkosten bij 3,2 GW kern in Zeeland zonder structurele netoplossing (TenneT 2026)bron
- 535 TWh/jr niet transporteerbaar Verdringing wind op zee door kern bij netinpassing Zeeland (TenneT 2026)bron
- 552 aantal 380 kV-velden (max 800 MW/veld) Benodigde 380 kV-aansluitvelden voor 2 x 1,6 GW kern (TenneT jan 2026)bron
- 1160 kwalitatief ACM-prioriteringskader vanaf 1-1-2026: drie voorrangscategorieen - congestieverzachters, veiligheid, basisbehoeften (o.a. woningbouw, onderwijs)bron
- 1356 euro per kWh Energiebelasting elektriciteit 2026, boven 10 mln kWh zakelijk: 0,00310 euro per kWh excl. btw, ca. 30 keer lager dan schijf 1bron
- 1355 euro per kWh Energiebelasting elektriciteit 2026, schijf 0-10.000 kWh (huishoudens): 0,09161 euro per kWh excl. btwbron
- 1166 kwalitatief Energiewet: gemeente niet bevoegd om produceren, transporteren, opslaan of leveren van elektriciteit aan regels te binden; alleen stimulerende rolbron
- 1162 aantal lidstaten Internationaal: minstens 15 EU-lidstaten hebben wachtrijen voor netaansluiting; meeste hanteren first come, first served met uitzonderingenbron
- 1165 kwalitatief (miljarden EUR) TNO (2025, via ROB): slimme energieplanologie, warmtenetten en flexibiliteit in gebouwde omgeving en industrie besparen miljarden aan netinvesteringenbron
- 1170 EUR cumulatief tot 2040 t.o.v. baseline NBNL: warmtenet-adoptie 10% (2050) kost +0,4 mld, 30% bespaart 0,2 mld netverzwarings-CAPEX cumulatief tot 2040, t.o.v. baseline 20%bron
- 860 kWh Typische thuisbatterij NL-markt: ca. 5-10 kWh (soms tot ~14 kWh)bron
- 626 benuttingsgraad elektrische capaciteit (%) Datacenters gebruiken gemiddeld ca. een derde van hun gereserveerde elektrische capaciteit (hoogstens 50%)bron
- 625 kWh per jaar Elektriciteitslevering aan datacenters NL 2024: 5,09 mld kWh = 4,58% van het landelijk verbruik (2019: 2,42%)bron
- 1163 EUR (cumulatief 2014-2024) Netbeheerders keerden 2014-2024 samen ruim 2,5 mld EUR dividend uit aan gemeenten en provincies; sinds 2023 geleidelijk verlaagdbron
- 1358 euro Netkosten gedragen door grootverbruikers: ca. 3,7 mld euro (aanname CE Delft 2024 op basis van huidige verhouding)bron
- 1357 euro Netkosten gedragen door kleinverbruikers: ca. 5,1 mld euro (aanname CE Delft 2024 op basis van huidige verhouding)bron
- 859 kWh Typische EV-accucapaciteit personenauto NL: ca. 60-80 kWh (gemiddeld ~68 kWh 2024)bron
- 109 EUR/jaar maatschappelijk Maatschappelijke kosten netcongestie (EUR/jaar)bron
- 629 % reductie (CO2 model / piekstroom praktijk) Carbon-aware rekenwerk: Google 1-2% minder piekstroom; model 31-52% minder CO2bron
- 633 EUR per jaar (korting) Volumecorrectieregeling (korting tot 90% nettarief, ca. 35 bedrijven): EUR 82 mln in 2021, ca. 250 mln in 2024; afgeschaft per 2024bron
- 1354 banen Drie hyperscale datacenters NL: circa 750 vaste directe banen, gemiddeld 6 tot 8 per hectarebron
- 1353 procent Binnenlands gebruik datacentercapaciteit NL: equivalent van 25-35% door in Nederland gevestigde gebruikers (grove schatting 2021)bron
- 630 % groei 2010-2018 Mondiaal 2010-2018: rekenwerk datacenters +550%, energieverbruik +6%bron
Datacentra met eigen duurzame opwek en opslag, en servers op zee bij windparken: haalbaarheid en kosten
Nieuwe (AI-)datacentra vragen honderden MW netcapaciteit in een al overvol net en leunen op netstroom die in uren zonder wind en zon fossiel is. Voorstel van Harmen: een datacenter moet eigen, extra duurzame opwek en opslag meebrengen (mag elders staan) en mag niet zwaarder op het net leunen dan die opwek levert; of servers moeten op zee bij windparken staan. Onbekend was of dat technisch en financieel haalbaar is en hoeveel ruimte en opslag het vraagt.
(1) Jaarlijkse matching met garanties van oorsprong laat datacentra in donkere, windstille uren op het net leunen. (2) Netaansluiting is non-discriminatoir geregeld, waardoor de netbeheerder geen eigen-opwekeis kan stellen. (3) Zon en wind zijn seizoens- en weersafhankelijk; zon alleen kan een vlakke datacenterlast niet dekken. (4) Opslag is goedkoop voor uren maar onbetaalbaar voor seizoenen.
Bronnen bij deze analyse
Datapunten bij deze analyse
- 743 GWh per jaar per 100 MW IT Afgeleid: 100 MW IT-vermogen verbruikt 484-931 GWh per jaar (midden 652); 875 GWh is 100% bezettingbron
- 761 m3 per seconde per 100 MW Afleiding: 100 MW warmte bij 5 K opwarming vraagt ca. 4,8 m3 zeewater per seconde; 100 km glasvezel geeft ca. 1 ms rondetijdbron
- 750 uurlijkse dekking zon-only (fractie) Controle Harmen: 100 MW vlak vraagt ca. 940 MWp zon op ca. 890 ha voor jaarvolume, maar zon dekt per uur hooguit 72%bron
- 751 EUR per MWh verbruik (90% dekking) Eigen model: 90% uurlijkse dekking met wind, zon en batterij kost EUR 103-164/MWh (midden 130); 99% EUR 183-349bron
- 756 uurlijkse dekking (fractie) Eigen model: datacenter op zee zonder net draait 43-90% van de uren, afhankelijk van overcapaciteit wind en opslagbron
- 745 EUR per kWh (basisbedrag) PBL SDE++ 2026: wind op land 2.580-3.660 vollasturen, EUR 0,065-0,087/kWh, investering EUR 1.540/kWbron
- 744 EUR per kWh (basisbedrag) PBL SDE++ 2026: zon-PV veld >20 MWp 855 vollasturen, EUR 428/kWp, basisbedrag EUR 0,078/kWhbron
- 758 EUR per MWh (maximumtenderbedrag) Wind op zee niet meer subsidievrij: tender Nederwiek I-A zonder aanvraag; maximumtenderbedrag EUR 104, later 117/MWhbron
- 755 fractie uren in bedrijf (claim) Aikido: drijvend windplatform met 10-12 MW IT; compute >75% van de uren, tot 90% met grotere batterijen (claim)bron
- 749 EUR per MWh Gemiddelde day-ahead-stroomprijs NL 2025: EUR 87/MWh; 584 uur negatieve prijzenbron
- 746 ha per MWp Ruimtebeslag zonnevelden ca. 0,95 ha per MWp; landelijk 3.950 ha zonneparken (2025), grootste park 72 habron
- 742 IT-bezettingsgraad (fractie) RVO-datacenterdata 2025: gewogen IT-bezetting 48% (mediaan 60%), gewogen PUE 1,22 (n=42)bron
- 757 EUR mln per MW TenneT 2 GW-netaansluiting op zee kost ca. EUR 2,9 mld: ca. EUR 1,45 mln per MW exportcapaciteitbron
- 748 USD per kWh (turnkey) BNEF 2025: turnkey batterijsysteem (4 uur) Europa USD 177/kWh, mondiaal USD 117/kWhbron
- 754 USD mln per MW (investering) Lingang (Shanghai): onderwater-datacenter 24 MW gevoed door windpark, CNY 1,6 mld (ca. USD 9,4 mln per MW)bron
- 762 USD mln per MW (IT) AI-datacenter all-in USD 30-50 mln per MW, waarvan IT USD 20-40 mln; gebouw en installaties USD 8-12 mlnbron
- 752 EUR per MWh (2020) Riepin & Brown: in NL (2030) kost 98% uurlijkse matching EUR 75,1/MWh tegen 67,4 jaarlijks; 100% met wind/zon/batterij 134,8bron
- 747 capaciteitsfactor (maandgemiddelde) Seizoensprofiel NL: capaciteitsfactor zon dec 0,02 tegen jun 0,19; wind op land dec 0,49 tegen jun 0,20bron
- 760 onderbrekingen in 54 dagen Llama 3-training: 419 onverwachte onderbrekingen in 54 dagen op 16.384 GPU's (58,7% GPU-gerelateerd)bron
- 759 % doorvoerverlies AquaSonic: geluid onder water kan onderwater-datacenters verstoren (doorvoer -17% tot -100%)bron
- 753 faalkans t.o.v. land (fractie) Microsoft Natick: 855 servers 25 maanden onbemand op zee, faalkans een achtste van land; project gestopt (2024)bron
Het dossier
Inmiddels hebben de gasstromen zich verlegd en is het wegvallen van Rusland als leverancier van gas opgevangen, De prijzen zijn aan het normaliseren. Bekijk hier voor welke prijzen de energieleveranciers momenteel stroom inkopen (10-15 cent per KWh). Middels de diverse overheidsheffingen betaalt u de netwerkkosten en de subsidies voor duurzame energie. Er blijft dan een forse marge over.
Voor gas schrijft Eneco zelf dat ze een inkoopprijs van 40 cemt per kuub gas normaal vinden. De actuele tarieven vindt u hier. De getoonde prijzen zijn per Megawattuur. Als u die deelt door 100 (98 om precies te zijn) komt u uit op de prijs met kuub. Een kubieke meter gas bevat 9.8 Kwh aan energie. Dit is wettelijk vastgelegd.
Voor stroom vindt je de actuele tarieven hier.
De energiebedrijven suggereren dat het nog volatiel en structureel duurder zal blijven. Terwijl de kostprijs van wind- en zonnestroom daalt. Door de situatie als 'energiecrisis' te framen hebben bewoners, het MKB en de politiek, geen volledig inzicht in de werking van de energiemarkt en waar het geld naartoe stroomt.
Het prijsplafond zoals men dat nu wil vormgeven legt de verantwoordelijkheid niet bij de markt maar is een staatssteunmaatregel die door de belastingebtaler moet worden opgebracht.
Maatregelen: eerst stoppen, dan de bron, dan herstel
We ordenen oplossingen in drie stappen. Eerst voorkomen dat de schade groter wordt, dan de oorzaak wegnemen, en pas daarna repareren wat er al misging.
Stoppen
Voorkom dat het probleem groter wordt.
- CONCEPT Stop: herschrijf Energiewet - lokale energiegemeenschappen, flat fee infra, EB en heen/terugleveren opnieuwCentrale stop: de huidige Energiewet beloont individuele zelfconsumptie en verdienmodellen van leveranciers; dat verstoort collectieve V2G/deelauto-buffers. Herschrijf vanuit lokale energiegemeenschappen: flat fee voor infrastructuurgebruik; heen- en terugleveren plus energiebelasting fundamenteel anders (meer vrijheid, minder complexiteit). Juridische uitwerking later (Jurist).
Bij de bron
Neem de oorzaak weg.
- CONCEPT Bron: datacenters met eigen energie en koeling via omgevingsrecht en flexibele netcontracten, zonder beslag op net en drinkwaterCONCEPT - bronmaatregel (RuleId 10, stap 2). Datacenters mogen, maar niet op kosten van schaarse netruimte en drinkwater. Juridisch getoetst (Action 296): vestigingseisen via het omgevingsrecht (geen drinkwater voor koeling, eigen of extra duurzame opwek of opslag, restwarmte); netzijdig via de ACM flexibele transportrechten als standaard en terugnemen van ongebruikte capaciteit. Carbon-aware verschuiven; open access alleen als apart, zwaarder instrument na een rapportageplicht over bezetting.
- CONCEPT Bron: nieuwe datacentra brengen eigen extra duurzame opwek en opslag mee (90% uurlijkse dekking), netafname via flexibel transportrechtCONCEPT - bronmaatregel (RuleId 10, stap 2), uitwerking van punt 2 van policy 215. Nieuwe datacentra en uitbreidingen (vanaf bijv. 5 MW) tonen in de omgevingsvergunning extra wind-, zon- en opslagcapaciteit aan (mag elders in NL staan) die minimaal 90% van hun verbruik uur voor uur dekt; de resterende netafname loopt via een non-firm of tijdgebonden transportrecht (ACM). Haalbaar voor ca. EUR 0-77/MWh meerkosten; 100% dekking is onevenredig duur. Analyse 66.
- CONCEPT Bron (verkenning): pilot datacenter op zee bij een windpark, gekoeld met zeewater en gevoed door wind, met beperkte back-upkabelCONCEPT - verkenning (RuleId 10, stap 2). Bij een volgende tender wind op zee ruimte bieden voor een pilot met een klein datacenter (1-20 MW) op of bij het windpark, met zeewaterkoeling en beperkte back-upaansluiting. Doel: kosten, onderhoud, ecologie en beveiliging meten. Geen grootschalige uitrol: zonder net draait een datacenter op zee 43-90% van de uren, terwijl dure AI-hardware stilstaat. Analyse 66.
Overige maatregelen
- Referentie: huidige Energiewet - individuele zelfconsumptie en thuisbatterij-routeNulalternatief. Saldering tot 1-1-2027, daarna prikkel tot individueel zelfverbruik; terugleverkosten; dubbele EB en dubbel nettarief bij opslag/V2G; energiedelen mogelijk maar asymmetrie (EB op gedeelde stroom, zelfverbruik vrij); geen LS-congestieprijs. Marktgestuurde thuisbatterijen verhogen de LS-piek. Commercieel V2G NL: niche Renault+WDS.
Nog geen maatregelen in dit dossier. Doe een voorstel
Uitgewerkte oplossingen
Wat kost het, wat levert het op?
MKBA
https://burgerplatform.nl/analysis/46Voor dit dossier is nog geen maatschappelijke kosten-batenanalyse (MKBA) beschikbaar. Burgerplatform weegt maatregelen op brede welvaart: niet alleen geld, maar ook gezondheid, leefomgeving, bestaanszekerheid en de gevolgen voor volgende generaties, volgens de leidraad van CPB en PBL. Heb je cijfers of bronnen? Laat het ons weten.
Verdere uitleg
Bronnen en documenten
Documenten
Links
Het Paradijs op Aarde begint in Nederland
Youtube Interview met advocaat Peter De Lange over de rechtmatigheid van plannen voor turbines op land
Uitzending Radio1 Nieuws &Co: "waarom beveelt RIVM niet aan het voorzorgsprincipe te hanteren?"
Megaturbines in IJmeer zo realistisch mogelijk
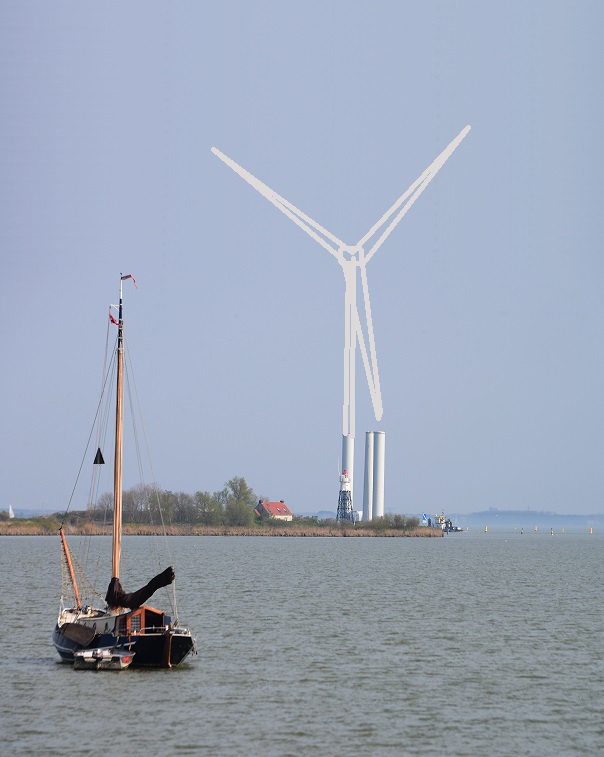
Hoe groot kunnen windturbines worden?


